

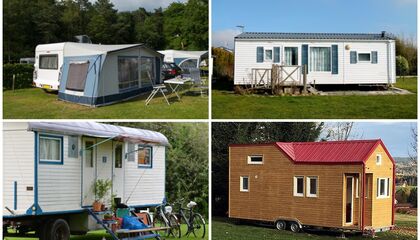
Versicherungen für alternatives Wohnen / Wohnformen mit Allgefahrendeckung von CampingAssec
Wir sind Ihr spezialisierter Versicherungsmakler von Versicherungen für alternatives Wohnen, ob nun mit mobilen Objekten (Tiny House) wie Mobilheim / Chalet / Bauwagen / Zirkuswagen / Minihaus / Wohncontainer / Standwohnwagen oder Reisemobil / Wohnmobil oder fest mit dem Erdboden verbundenen Objekte (Tiny House) wie Ferienhaus / Wochenendhaus / Bungalow / Datsche.
Mit speziellen Versicherungskonzepten mit Allgefahrendeckung bieten wir somit besten Versicherungsschutz zu fairen Prämien für die alternative Wohnform.
Alternatives Wohnen & Wohnformen und welche Versicherungen dafür sinnvoll sind?
Leben und wohnen im Tiny House, mittlerweile der Inbegriff für die minimalistische Wohnform, welche erst ihren Ursprung durch eine Bewegung in den USA hatte und inzwischen auch in Deutschland etabliert ist und nichts anderes als keines Haus bedeutet. Tiny House, ob nun bodengebunden oder mobil auf einem Trailer / Achse , können eine Einstellung der Bewohner ausdrücken: Die Konzentration auf das Wesentliche, Reduktion von finanzieller Abhängigkeit und / oder die Bewahrung von Mobilität. Gerade die Großstädten und in Ballungsräumen stark gestiegenen Preise fürs Wohnen allgemein mögen den einen oder anderen ebenfalls bewogen haben, sich mit den Kleinsthäusern und dem alternativen Wohnen & Wohnformen zu befassen, denn Geräumige, aber teure Eigenheime und Wohnungen sind schon längst nicht mehr alles, was der Wohnungsmarkt zu bieten hat. Ganz im Gegenteil! Neue Trends sorgen dafür, dass auch für den kleinen Geldbeutel der Traum von den eigenen vier Wänden als alternatives Wohen in Erfüllung gehen kann. Dabei spielt es keine wirkliche Rolle, ob das alternative Wohnen nun auf eigenem Grundstück, auf einem Pachtland, Bauernhof oder Campingplatz verwirklicht wird.
Aber auch der der Wunsch, dem Großstadtleben zu "entfliehen", ist nach wie vor ungebrochen. Sei es als "Dauercamper" auf einem Campingplatz mit "Tiny House" als Standwohnwagen, Mobilheim und Co oder mit dem "Tiny House" , dem kleinen Häuschen im Grünen als Ferienhaus / Wochenendhaus / Bungalow, ob nun auf einem eigenen Grundstück oder in einem Kleingarten / Schrebergarten in einer Kleingartenanlage.
Obwohl sich minimalistische Wohnalternativen in vielen Punkten von den herkömmlichen vier Wänden unterscheiden, haben sie eines gemeinsam: Im Schadensfall, etwa durch Einbruch oder Naturgefahren wie Feuer, Blitzschlag, Sturm / Hagel, Überschwemmung etc. können die verursachten Kosten hoch sein. Deshalb ist die Absicherung Ihres kleinen Eigenheims und Inventars, egal in welcher Form auch immer, genauso wichtig und sinnvoll.
Doch da gibt es noch ein Problem: Während der Versicherungsmarkt für herkömmliche Wohnkonzepte groß ist, lassen die Möglichkeiten für alternatives Wohnen im Tiny House & Co. gerade in Deutschland häufig (noch) ziemlich zu wünschen übrig. Zudem ist oft unklar, welche Versicherungen bei den zum Teil sehr unterschiedlichen Wohnalternativen überhaupt nötig sind. Diesen Themen haben wir uns angenommen und mit diversen Versicherungsgesellschaften einige exklusive Sonderkonzepte mit Allgefahrendeckung entwickelt.
Damit Ihnen dieses Hindernis auf dem Weg zum trendigen, angesagten Eigenheim nicht im Weg steht, haben wir da mal was vorbereitet.
Grundsätzlich muss man nun 3 verschiedene Objektformen beachten, welche sich versicherungstechnisch etwas unterscheiden.
1. mobile Objekte (Tiny House) auf Trailer oder Achse wie Mobilheim / Bauwagen / Zirkuswagen oder dauerhaft abgestellte Wohnwagen / Wohnmobile sowie nur auf dem Erdboden abgesetzte Minihäuser / Modulhäuser / Wohncontainer
Da bei diesen Objekten die Besonderheit ist, dass Sie eben NICHT fest mit dem Erdboden (z.B. Fundament) verbunden sind, können Sie natürlich auch nicht über eine klassische Gebäude- oder Wohngebäudeversicherung abgesichert werden, denn diese setzen eben dies voraus. Weiterhin geht man oft von einer massiven Bauweise aus Beton, Stein oder Holz aus. Ebenso ist es oft problematisch, den Hausrat / das Inventar in einem solchen Objekt zu versichern, da klassische Hausratversicherungen von den gleichen Voraussetzungen ausgehen wie für die Gebäudeversicherungen, andererseits die "leichtere" Bauweise nicht unbedingt die Definition für einen "verschlossenen Raum" wie einer richtigen Wohnung erfüllt.
Hierfür haben wir mit unseren 4 Partnern spezielle Versicherungskonzepte entwickelt, wo sowohl das Objekt (Tiny House) als auch der Hausrat (Inventar) sowie auch die Objekt- und Mobiliarverglasung versichert ist. Zusätzlich kann dann auch eine Haftpflichtdeckung bei Schäden gegenüber Dritten aus dem Objekt oder Standplatz mitversichert sind.
Es können nicht nur Objekte mit Stellplätzen in Deutschland versichert werden, sondern auch auf Standplätzen in Belgien, Bulgarien, Dänemark, Estland, Finnland, Frankreich, Griechenland, Großbritannien, Irland, Italien, Kroatien, Lettland, Litauen, Luxemburg, Malta, Niederlande, Norwegen, Österreich, Polen, Portugal, Rumänien, Schweden, Schweiz, Slowakei, Slowenien, Spanien, Tschechien, Ungarn und Zypern.
>> hier zu den speziellen Versicherungslösungen für mobile Objekte
2. fest mit dem Erdboden verbundene Objekte (Tiny House) wie Ferienhaus / Wochenendhaus / Bungalow / Datsche
Diese Objekte (Tiny House) sind im Gegensatz zu mobilen Objekten nun eben fest mit dem Erdboden (z.B. Fundament) verbunden. Versicherungstechnisch können diese etwas günstiger eingestuft werden, da diese meist doch stabiler gebaut sind.
Sie können natürlich auch über eine klassische Wohngebäudeversicherung abgesichert werden, aber diese setzen oft voraus, dass das Objekt ständig bewohnt ist, was aber bei solchen Objekten seltener der Fall ist, gerade in den Wintermonaten. Ebenso ist es oft problematisch, den Hausrat / das Inventar in einem solchen Objekt zu versichern, da klassische Hausratversicherungen von den gleichen Voraussetzungen ausgehen wie für die Wohngebäudeversicherungen
Hierfür haben wir mit unseren Partnern auch spezielle Versicherungskonzepte entwickelt, wo sowohl das Objekt (Tiny House / Ferienhaus / Wochenendhaus, Bungalow) als auch der Hausrat (Inventar) sowie auch die Objekt- und Mobiliarverglasung versichert ist. Zusätzlich kann dann auch hier eine Haftpflichtdeckung bei Schäden gegenüber Dritten aus dem Objekt oder Standplatz mitversichert sind.
Es können aber im Gegensatz zu den mobilen Objekten meist nur Objekte in Deutschland versichert werden, da es hier eine Besonderheit mit der Versicherungssteuer gibt.
>> hier zu den speziellen Versicherungslösungen für fest verbundene Objekte
Für Objekte außerhalb von Deutschland können wir auf einen international aufgestellten Versicherer zurückgreifen, wo dann auch Objekte und optional auch der Hausrat / Inventar in folgenden Ländern versicherbar sind:
3. spezielle Versicherungslösungen für mobiles Wohnen mit Reisemobil / Wohnmobil / DIY-Camper
Sie finden minimalistische, alternative Wohnkonzepte interessant, möchten Ihr Zuhause jedoch nicht gänzlich aufgeben und sind mit Wohnmobil / Reisemobil / Kastenwagen / DIY-Camper unterwegs und möchten so den Minimalismus nur auf Teilzeit leben oder eine Auszeit nehmen?
Um Ihr Campingerlebnis noch sorgloser zu gestalten, darf der passende Versicherungsschutz aber auch hier nicht fehlen.
Einige Anbieter erleichtern das Ganze (auf den ersten Blick) mit praktischen Versicherungspaketen, aber dann muss man dabei auch Abstriche beim Versicherungsschutz machen.
Beim Reisecamping sind dann die folgenden Versicherungsformen Pflicht oder können optional hinzugebucht werden:
- eine KFZ-Haftpflicht - dass Muss, um auf öffentlichen Straßen, Plätzen und Wegen am Verkehr teilnehmen zu können
- eine Teilkasko - die Kür - um seinen "Reisecamper" vor den Kosten durch Schäden von Naturgefahren uvm. zu schützen
- eine Vollkasko - die erweiterte Kür - um seinen "Reisecamper" vor den Kosten durch Schäden durch Unfälle oder Vandalismus zu schützen
Mit unserem Vergleichsrechner zur Versicherung von Reisemobil / Wohnmobil erhalten Sie einen Überblick aus über 30 Gesellschaften über die günstigsten oder Ihrem Leistungsbedarf am besten passende Tarife für Wohnmobilversicherungen und berücksichtigt durch seinen Leistungsfilter alle für Sie relevanten Leistungen.
Nicht vergessen sollte man dabei den Camper-Inhaltsschutz auch "Hausratversicherung für das Heim auf Rädern" genannt.
Hinweis: Eine klassische Hausratversicherung hilft hier oft nicht, da laut einem Urteil des BGH dann Wohnmobile / Reisemobile nicht der klassischen Definition eines verschlossenen Raumes eines Gebäudes erfüllen. Wenn dann nur ist der Hausrat über spezielle Klauseln oder Zusatzpakete abgesichert.
Darüber sind dann fast alle Sachen versichert, welche man mit auf Reisen nimmt, wie Sachen des persönlichen Bedarfs, Wertsachen, Schmuck, Geldbörse, Handtasche, Fotoausrüstung, Bargeld, Kleidungsstücke und Accessoires, Reisegepäck, der Einkauf oder die Sportausrüstung, Boote, Fahrräder, Elektronische Geräte wie z. B. Handy, Laptop, mobiles Navi aber auch Berufliche, gewerbliche oder zur Nutzung vom Arbeitgeber überlassene Gegenstände,
Als besonderes Highlight können bei der Premium-Versicherung (ein exklusives Sonderkonzept von CampingAssec mit der "HVS") auch Reisezelte, Vorzelte und / oder Dachzelte mit in den Versicherungsschutz eingeschlossen werden. Weiterhin sind auch Campingmöbel im Vorzelt / Dachzelt mitversichert, wie z.B. Reiseküche, Kühlboxen, Vorrats-/ Multifunktionsschränke, Stromerzeuger, Grill etc. über die Camper-Inhaltsversicherung bis 3.500 Euro mitversichert. Ausgenommen sind elektronische Geräte, Wertsachen und Bargeld.
>> hier zu den speziellen Versicherungslösungen für Reisemobile
4. spezielle Versicherungslösungen für mobiles Wohnen mit Reisewohnwagen
Wenn man mit einem Wohnwagen unterwegs ist, ändert sich vom Grundsatz versicherungstechnisch nicht viel, außer das Wohnwagen bei der KFZ-Versicherung anders tarifiert und berechnet werden und unterscheidet sich im Wesentlichen nicht von dem Schutz für Reisemobile / Wohnmobile & Co.
Auch hier bieten einige Anbieter "praktische" Versicherungspakete an, aber dann muss man dabei auch Abstriche beim Versicherungsschutz machen.
Beim Reisecamping mit Wohnwagen sind dann auch die folgenden Versicherungsformen Pflicht oder können optional hinzugebucht werden:
- eine KFZ-Haftpflicht - dass Muss, um auf öffentlichen Straßen, Plätzen und Wegen am Verkehr teilnehmen zu können
- eine Teilkasko - die Kür - um seinen "Reisecamper" vor den Kosten durch Schäden von Naturgefahren uvm. zu schützen
- eine Vollkasko - die erweiterte Kür - um seinen "Reisecamper" vor den Kosten durch Schäden durch Unfälle oder Vandalismus zu schützen
Mit unserem Vergleichsrechner zur Versicherung von Reisewohnwagen erhalten Sie einen Überblick aus über 20 Gesellschaften über die günstigsten oder Ihrem Leistungsbedarf am besten passende Tarife für Wohnmobilversicherungen und berücksichtigt durch seinen Leistungsfilter alle für Sie relevanten Leistungen.
Nicht vergessen sollte man auch hier dabei den Camper-Inhaltsschutz auch "Hausratversicherung für das Heim auf Rädern" genannt.
Hinweis: Eine klassische Hausratversicherung hilft hier oft auch hier nicht, da laut dem Urteil des BGH dann Wohnwagen auch nicht der klassischen Definition eines verschlossenen Raumes eines Gebäudes erfüllen. Wenn dann nur ist der Hausrat über spezielle Klauseln oder Zusatzpakete abgesichert.
Darüber sind dann fast alle Sachen versichert, welche man mit auf Reisen nimmt, wie Sachen des persönlichen Bedarfs, Wertsachen, Schmuck, Geldbörse, Handtasche, Fotoausrüstung, Bargeld, Kleidungsstücke und Accessoires, Reisegepäck, der Einkauf oder die Sportausrüstung, Boote, Fahrräder, Elektronische Geräte wie z. B. Handy, Laptop, mobiles Navi aber auch Berufliche, gewerbliche oder zur Nutzung vom Arbeitgeber überlassene Gegenstände,
Als besonderes Highlight können bei der Premium-Versicherung (ein exklusives Sonderkonzept von CampingAssec mit der "HVS") auch Reisezelte, Vorzelte und / oder Dachzelte mit in den Versicherungsschutz eingeschlossen werden. Weiterhin sind auch Campingmöbel im Vorzelt / Dachzelt mitversichert, wie z.B. Reiseküche, Kühlboxen, Vorrats-/ Multifunktionsschränke, Stromerzeuger, Grill etc. über die Camper-Inhaltsversicherung bis 3.500 Euro mitversichert. Ausgenommen sind elektronische Geräte, Wertsachen und Bargeld.
>> hier zu den speziellen Versicherungslösungen für Reisewohnwagen
Sie haben Fragen zu einem Produkt oder wünschen eine Beratung?
Gerne stehen wir Ihnen für Fragen zum Produkt oder für eine Beratung zur Verfügung.
Telefonisch erreichen Sie unter (0351) 4706577 oder stellen Sie Ihre Frage(n) über unsere Kontaktanfrage.
Unsere weiteren Produkthighlights für alternative Wohnformen

Dachzelt & Reisegepäck
weltweiter Allgefahrenschutz zum Neuwert mit 24-Stunden-Deckung für das Dachzelt nebst Zubehör sowie Inhalt / Reisegepäck im PKW, Van, Pickup, LKW, Reisemobil oder Wohnwagen auf privaten Reisen
bereits für 7,14 € / Monat

Wohnkabine auf Reisen
Für Besitzer von Wohnkabinen bieten wir exklusiv den ersten separaten Versicherungsschutz mit europaweiter Deckung und 24-Stunden-Deckung für Wohnkabinen nebst Zubehör auf Reisen
bereits für 18,75 € / Monat

Standplatzhaftpflicht solo
Separater Schutz bei Personenschäden oder Sachschäden gegenüber Dritten aus dem gesamten Dauerstandplatz heraus in allen Ländern Europas bis 50 Mio Euro Deckung je Schaden ohne Selbstbehalt
bis 5 Mio € bereits für 35,70 € / Jahr
Sie haben Fragen zu einem Produkt? Nehmen Sie Kontakt auf.
.