

Häufige Fragen zu Wochenendhaus-Versicherungen / Ferienhaus-Versicherungen
Der Schutz fürs Wochenendhaus, Ferienhaus oder Gartenhaus nebst Hausrat / Inventar / Inhalt
Für viele Menschen bedeutet ein Gartenhaus / Wochenendhaus oder Ferienhaus ein Gefühl von Freiheit, Unabhängigkeit und Lebensgefühl in Verbindung mit der Natur. Das Leben auf einem Wochenendgrundstück / Feriengrundstück hat sich dabei in den vergangenen Jahrzehnten gewandelt und ist nicht mehr nur auf das Nötigste beschränkt.
Die Zahl der Besitzer einer Wochenend- oder Ferienimmobilie nimmt kontinuierlich zu. Aktuell gibt es in Deutschland allein über 900.000 Kleingärten, die insgesamt eine Fläche von etwa 40.000 Hektar einnehmen. Nach Schätzungen des Bundesverbandes Deutscher Gartenfreunde nutzen circa fünf Millionen Menschen einen solchen Garten. Gemäß einer Datenanalyse aus 01.2024 gibt es zudem über 550.000 Wochenend- & Ferienhäuser / Ferienwohnungen mit insgesamt 2,6 Millionen Betten allein in Deutschland.
Doch was ist bei der Wochenendhaus-Versicherung für eine Wochenendhaus, Ferienhaus oder Gartenhaus besonders und wie sieht es mit dem Versicherungsschutz aus? Wir beleuchten die verschiedenen Aspekte der Versicherungsformen und Möglichkeiten und zeigen auf, worauf man besonders achten sollte.
Was genau ist eigentlich ein Wochenendhaus / Ferienhaus und wie definiert es sich?
Beim Begriff "Wochenendhaus" oder "Ferienhaus" handelt es sich um eine Definition für die Nutzung der Immobilie. Alternativ wird ein Wochenendhaus / Ferienhaus auch als Bungalow, Datsche oder Chalet bezeichnet.
Laut Duden wird ein Wochenendhaus als "vorwiegend für den Aufenthalt am Wochenende genutztes, kleines Haus auf einem Grundstück am Stadtrand oder außerhalb der Stadt" beschrieben.
Laut Wikipedia heißt es: "...ein Wochenendhaus / Ferienhaus ist eine Immobilie, die zur Erholung und Freizeitgestaltung hauptsächlich an den Wochenenden oder Ferien dient und nicht dauerhaft zu Wohnzwecken genutzt wird.
Ein Wochenendhaus / Ferienhaus unterscheidet sich in erster Linie, im Gegensatz zu einer Gartenlaube bzw. Gartenhaus in einem Kleingarten, durch die Größe und durch ihre Ausstattung. Denn laut § 3 des Bundeskleingartengesetzes wie auch in Punkt 3.1 der Rahmenkleingartenordnung ist festgelegt, dass pro Garten eine Laube mit maximal 24 m² Grundfläche einschließlich überdachtem Freisitz zulässig ist. Bei der „Grundfläche“ handelt es sich um die Bodenfläche der Laube (Außenmaße) zuzüglich der Dachfläche des Freisitzes.
Diese Vorgaben gibt es meist nicht, wenn man ein Wochenendhaus / Ferienhaus auf einem privaten Grundstück stehen hat.
Oft gibt eine Art Wohnzimmer, eine kleine Küche, eine Toilette und eine Schlafgelegenheit. Diese Merkmale ermöglichen eine - zumindest vorübergehende - Nutzung zum Wohnen. Auch fließendes Wasser und Anschlüsse an das öffentliche Strom- und Abwassernetz sind in der Regel vorhanden.
Ein Wochenendhaus / Ferienhaus darf im Übrigen nicht als Erstwohnsitz genutzt werden, der Eigentümer / Besitzer muss seinen ständigen Wohnsitz anderswo haben.
Warum ist eine Versicherung für ein Wochenendhaus / Ferienhaus wichtig?
Unabhängig davon, ob Wochenendhaus- & Ferienhausbesitzer ein Haus ständig oder nur einige Wochen im Jahr bewohnen, sind diese Immobilien den gleichen Gefahren ausgesetzt wie ständig bewohnte Objekte wie zum Beispiel:
- Feuer, Brand, Blitzschlag, Explosion, Überspannung, Überschalldruck, Fahrzeuganprall
- Sturm ab Windstärke 8 / Hagel
- Leitungswasser und Rohrbruch durch Frost sowie Wassermehrverbrauch bei Rohrbruch
- Einbruchdiebstahl & Gebäudebeschädigungen / Vandalismus nach einem Einbruch
- einfacher Diebstahl von Sachen / Gegenständen im Freien am Risikoort
- einfacher Diebstahl von Fahrrädern
- Schneedruck / Schneelast
- Erdbeben, Erdsenkung, Erdrutsch
- Schäden durch Überschwemmung (je nach Lage des Standplatzes / Objektes)
- Glasbruchschäden am Objekt (auch für Kunststofffenster) sowie Mobiliar
weiterhin abhängig vom jeweiligen Produkt der Wochenendhaus-Versicherung auch:
- Schäden durch mut- oder böswillige Sachbeschädigungen
- Schäden an beweglichen Sachen im Freien durch Sturm oder Hagel
- Schäden an Grundstücksbestandteilen
- Schäden durch Tierbisse durch Nagetiere
- Kosten für umgestürzte Bäume & Neubepflanzung
- Schutz für Mietausfall, Schäden durch Mieter sowie gesetzliche Haftpflicht aus der Vermietung
und laut den Statistiken der Versicherungsgesellschaften stellen diese Immobilien sogar ein höheres Risiko dar und wird daher auch oft nicht angeboten, denn gerade bei Feuer- oder Wasserschäden, wird dieser Schaden meist erst später festgestellt und somit ist der Schaden dementsprechend auch Größer.
Hierbei sollte man die Angebote zur Wochenendhausversicherung genau vergleichen, denn nicht alle Gesellschaften / Produkte bieten hierfür einen umfassenden Versicherungsschutz.
Denn sie schützt den Besitzer im Schadensfall vor hohen Kosten, die durch Aufräumarbeiten, Reparatur und Sanierung entstehen. Bei Wochenend- & Ferienhäusern, die nur gelegentlich bewohnt werden, kann ein Schaden lange unbemerkt bleiben und ein größeres Ausmaß annehmen – mit hohen Folgekosten. Hat der Besitzer keine Rücklagen, um das Ferienhaus instand zu setzen, muss er es womöglich unter Wert verkaufen. Dauert die Sanierung lang, fehlen ihm zusätzliche Einnahmen aus der Vermietung. Ferienhausbesitzer, die mit der Miete ihre Rente oder ihr Vermögen aufstocken, kommen dadurch in eine finanziell belastende Situation oder verlieren ihre Kapitalanlage.
Daher ist es natürlich ratsam, dass Eigentümer sich mit einer speziellen Wohngebäudeversicherung für Wochenendhäuser / Ferienhäuser absichern.
Achten Sie hierbei wirklich darauf, dass es sich NICHT um eine Wohngebäudeversicherung für ein ständig bewohntes Haus / Immobilie handelt, denn sonst können Sie im Schadensfall schnell den Versicherungsschutz verlieren, denn hier gehen die Versicherungsgesellschaften davon aus, dass das Haus / die Immobilie ständig bewohnt wird, sprich in der Regel bis 60 Tage, maximal bis zu drei Monaten nicht bewohnt wird. Klären Sie dies am besten Schriftlich mit der entsprechenden Gesellschaft.
Welche Nebengebäude sind im Rahmen einer Wochenendhaus-Versicherung mitversichert?
Wie bei einer herkömmlichen Wohngebäudeversicherung können auch bei den Spezialversicherungen für ein Wochenendhaus / Ferienhaus anfallende Nebengeäude oder Grundstücksbestandteile mit abgesichert sein, wie zum Beispiel:
-
Objektzubehör sowie An- und Zubauten,
-
mit dem Objekt fest verbundene feste Vorbauten, Terrassen nebst Überdachung, mit dem Objekt verbundene Markisen
-
SAT-Anlagen & Antennenanlagen
-
Solar- und / oder Photovoltaikanlagen
-
Nebengebäude / Nebenobjekte wie Carport, Terrassenüberdachung, Gartenhäuschen, Werkzeughütte, Geräteschuppen.
-
sonstige Grundstücksbestandteile wie Mauer, Tore, Zäune
Auch hier sollte man die Angebote zur Wochenendhausversicherung genau vergleichen, denn nicht alle Gesellschaften / Produkte bieten hierfür einen umfassenden Versicherungsschutz.
Welche Kosten sind im Rahmen einer Wochenendhausversicherung abgedeckt?
Wie bei einer herkömmlichen Wohngebäudeversicherung sind auch bei den Spezialversicherungen für ein Wochenendhaus / Ferienhaus anfallende Kosten nach einem Schadensfalls abgesichert, wie zum Beispiel:
- die Kosten für die Wiederherstellung bzw. Reparatur.
- Aufräumungs-, Abbruch-, Bewegungs-, Entsorgungs- und Schutzkosten
- Bewegungs- und Schutzkosten zum Zweck der Wiederherstellung oder Wiederbeschaffung von versicherten Sachen
- Schadenabwendungs- oder Schadenminderungskosten
- Sachverständigenkosten
-
Transport- und Lagerkosten der versicherten Sachen, solange die Lagerung am Versicherungsort nicht möglich oder zumutbar ist
-
provisorische Maßnahmen nach einem Schadensfall
-
Schlossänderungen nach einem Einbruch
Auch hier sollte man die Angebote zur Wochenendhausversicherung genau vergleichen, denn nicht alle Gesellschaften / Produkte bieten hierfür einen umfassenden Versicherungsschutz.
Im Rahmen unseres exklusiven Sonderproduktes mit unserem Partner "HVS" bieten wir aber auch noch weitergehende Absicherungen an, wie:
- Kosten für Dekontamination von Erdreich nach einem Versicherungsfall
- Aufräumungs- & Entsorgungskosten für durch Sturm oder Blitz umgestürzte Bäume und Kosten der Neubepflanzung
- Kosten für die Wiederbeschaffung von amtlichen Ausweispapieren nach einem Einbruch
- den Ausfall von Mieteinnahmen bei vermieteten Gebäuden
Kann man eine Wochenendhaus- Versicherung auch für Immobilien mit Dächern aus Stroh, Reet, Schilf oder Holz abschließen?
Hierfür gibt es auch nur eine Handvoll von Versicherungsgesellschaften, welche mit dem "erhöhten" Risiko umgehen, denn nachgewiesen besteht bei solchen Immobilien ein viel höheres Risiko bei Feuer, zum Beispiel durch Blitzeinschlag.
Mit unserer exklusiven Premium-Versicherung mit unserem Partner "HVS" können wir aber auch Gartenhäuser, Wochenendhäuser oder Ferienhäuser versichern, wenn diese sich in Deutschland befinden und die Dächer mit Holz, Reet, Schilf, Stroh gedeckt sind.
Kann man eine Wochenendhausversicherung auch für eine Gartenlaube in einem Kleingarten abschließen?
Ja, das ist bei unseren aufgeführten Sonderprodukten möglich und bietet sich besonders für Gartenlauben von Kleingärtnern / Schrebergärtnern ohne Vereinszugehörigkeit an.
Es gibt zwar auch weitere Anbieter / Gesellschaften, welche Schutz im Rahmen einer Kleingartenversicherung anbieten, aber dann ist auch Voraussetzung, dass man zumindest Mitglied im einem Kleingarten- / Schrebergartenverein oder Kleingartenkolonie ist.
Weiterhin ist aber der Versicherungsschutz schon sehr eingeschränkt, wie man am Beispiel der Kleingartenversicherung von Dialog unschwer erkennt.
Kann man ein Wochenendhaus / Ferienhaus auch im Ausland versichern?
Befindet sich das Wochenendhaus / Ferienhaus im Ausland, haben Eigentümer die Wahl, ob sie die Immobilie bei einem deutschen oder einem ausländischen Anbieter versichern.
Wir empfehlen Ihnen, Ihre Auslandsimmobilie nach Möglichkeit bei einem deutschen Anbieter zu versichern vor allem, wenn Sie die Sprache nicht verhandlungssicher sprechen können und benötigen bei selbst einfachen Schadensfällen entweder einen Dolmetscher oder gar einen Rechtsanwalt im entsprechenden Land, dessen Kosten aber meist von deutschen Rechtschutzversicherungen (wenn überhaupt vorhanden) nicht getragen werden und dann verfügen Sie über eine Wochenendhaus- / Ferienhaus-Versicherung nach deutschem Recht und haben im Schadensfall einen deutschsprachigen Ansprechpartner.
Jedoch ist der Markt an Versicherern in Deutschland überschaubar, denn hier besteht die Besonderheit nach §1 Versicherungssteuergesetz, dass die Versicherungssteuer in dem Land abgeführt wird, wo sich die Immobilie befindet.
Ob das ausländische Ferienhaus eine deutsche Wohngebäudeversicherung erhalten kann, hängt davon ab, in welchen Ländern die Versicherung Schutz gewährt.
Schwieriger wird es, wenn die Immobilie außerhalb der o.g. Länder oder der EU liegt – in solchen Fällen ist meist eine Versicherung vor Ort erforderlich.
Sonderfälle versichern wie: Mobilheim, Tiny House, Minihaus, Modulhaus Wohncontainer, Bauwagen / Zirkuswagen
Kleine, transportable Wochenend- & Ferienhäuser, sogenannte Mobilheime, die entweder auf einer gemieteten Campingplatz-Parzelle oder auf einem eigenen Grundstück stehen, sind für den Besitzer oft ein preisgünstiger Ersatz für das eigene Ferienhaus. Doch auch wenn eine solche Unterkunft ähnlich wie ein kleines Haus mit Wohn- und Schlafzimmer, Küche und Sanitärräumen ausgestattet ist, gelten diese NICHT als Haus im Sinne der Wohngebäudeversicherungen.
Grund für diese Regelung ist, dass ein Mobilheim nicht fest mit dem Grundstück verbunden ist, sondern sich bei Bedarf flexibel an einen anderen Ort transportieren lässt.
Speziell für diese vielseitigen Objekte & Wohnlösungen bieten wir als Spezialmakler gleich mehrere exklusive Mobilheim-Versicherungspakete mit Allgefahrendeckung an und das für Mobilheime / mobile Objekte in 30 Ländern Europas.
Es sind dabei aber nicht nur das mobile Objekt wie feststehendes Mobilheim / Chalet, Tiny House, Wohncontainer, Bauwagen oder Standwohnwagen versichert, sondern auch das Dauerstandzelt / Ganzjahreszelt / feste Vorbau, das Nebengebäude, Schutzdach, der Fußboden und Sat-Anlage, der Hausrat / das Inventar und die bewegliche Sachen sowie die Verglasung des Objektes und Mobiliars.
Zum Vergleich der angebotenen Mobilheim-Versicherungen von CampingAssec.
Handelt es sich jedoch um ein weiteres privat genutztes Objekt, welches sich zusätzlich zum Wochenendhaus / Ferienhaus (Hauptobjekt) auf dem Grundstück befindet, hat man im Rahmen unserer exklusiven Premium-Wochenendhausversicherung die Möglichkeit, dies als zusätzliches Objekt gegen geringen Zuschlag einzuschließen.
Man muss jedoch nur berücksichtigen, die gewünschte Gesamt-Versicherungssumme um den Wert für das mobile Objekt anzupassen.
Sonderfälle versichern wie: (zusätzlicher) feststehender Standwohnwagen mit oder ohne Dauerstandzelt
Für dauerhaft abgestellte Standwohnwagen nebst Dauerstandzelt oder festen Vorbau, die entweder auf einer gemieteten Campingplatz-Parzelle oder auf einem eigenen Grundstück stehen, sind für den Besitzer auch oft ein preisgünstiger Ersatz für das eigene Wochenendhaus / Ferienhaus.
Doch auch wenn eine solche Unterkunft ähnlich wie ein kleines Haus zum wohnen ausgestattet ist, gelten diese NICHT als Haus im Sinne der Wohngebäudeversicherungen.
Grund für diese Regelung ist, dass ein Standwohnwagen / Dauercamper wie ein Mobilheim nicht fest mit dem Grundstück verbunden ist, sondern sich bei Bedarf flexibel an einen anderen Ort transportieren lässt.
Speziell für diese vielseitigen Objekte & Wohnlösungen bieten wir als Spezial-Versicherungsmakler gleich mehrere exklusive Dauercamping-Versicherungen mit Allgefahrendeckung an und das für Standplätze in 30 Ländern Europas, auch wenn es sich dabei um ein privates Grundstück und kein offizieller Campingplatz oder Ferienpark handelt.
Es sind dabei aber nicht nur das mobile Objekt wie feststehender Wohnwagen nebst Dauerstandzelt oder festen Vorbau versichert, sondern auch das Nebengebäude, Wohnwagen-Schutzdach, der Fußboden und Sat-Anlage, der Hausrat / das Inventar und die bewegliche Sachen sowie die Verglasung des Objektes und Mobiliars.
Zum Vergleich der angebotenen Dauercamping-Versicherungen von CampingAssec.
Handelt es sich jedoch um ein privat genutzten Standwohnwagen OHNE Dauerstandzelt oder festen Vorbau, welcher sich zusätzlich zum Wochenendhaus / Ferienhaus (Hauptobjekt) auf dem Grundstück befindet, hat man im Rahmen unserer exklusiven Premium-Wochenendhausversicherung die Möglichkeit, diesen als zusätzliches Objekt gegen geringen Zuschlag einzuschließen.
Man muss jedoch nur berücksichtigen, die gewünschte Gesamt-Versicherungssumme um den Wert für den Stand-Wohnwagen anzupassen.
Mein Versicherungsvertrag zur Wochenendhaus wurde gekündigt. Kann ich mein Wochenendhaus trotzdem versichern?
Wenn der Versicherungsvertrag von Seiten Ihrer Versicherung gekündigt wurde, kommt es in erster Linie immer erstmal darauf an, warum der Vertrag gekündigt wurde.
Sei es wegen:
- Nichtzahlung der Prämie
- nach einem Schadensfall
- weil Sie das Wochenendhaus / Ferienahaus erworben haben, sprich nach Eigentumswechsel
Hier können wir dann individuell für Sie prüfen lassen, ob der Versicherungsschutz durch uns anderweitig möglich und fortgesetzt werden kann.
Einige Hinweise findet man bereits im Produktvergleich zur Wochenendhausversicherung.
Für alle weitere Anfragen nutzen Sie unser Kontaktformular und beschreiben Sie bitte so genau wie möglich das Problem.
Produktübersicht der Spezialversicherungen für Gartenlaube / Gartenhaus / Wochendhaus / Ferienhaus
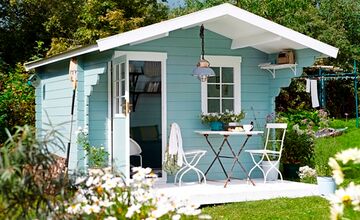
Gartenlaube / Kleingarten
Speziell für Kleingärtner und die Besitzer von Gartenlauben / Gartenhäusern bieten wir ein umfassendes Versicherungspaket mit Allgefahrendeckung an und somit optimalen Schutz für das Gartenhaus und den Hausrat.
bereits für 6,50 € / Monat
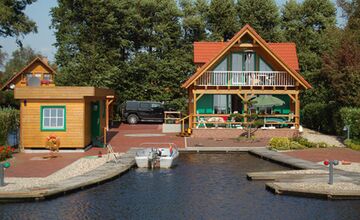
Wochenend- & Ferienhaus
Mit dieser kombinierten Wohngebäude- und Hausratdeckung ist Ihr Ferienhaus / Wochenendhaus / Bungalow / Cottages / Datsche und der Hausrat gegen die häufigsten Gefahren des Alltags geschützt.
bereits für 9,10 € / Monat

Ferienhaus im Ausland
Umfangreicher Neuwertschutz mit Allgefahrendeckung für das Ferienhaus und / oder Hausrat in 15 Ländern in Europa wie Deutschland, Niederlande, Frankreich, Mallorca, Spanien, Portugal, Italien,
bereits für 21,67 € / Monat
Sie haben Fragen? Nehmen Sie Kontakt auf.
Kundenerfahrungen & Bewertungen zu CampingAssec - Kellert Versicherungsmakler GmbH & Co. KG


.
Produktübersicht der Spezialversicherungen fürs Reisecamping & Dauercamping von CampingAssec

Standwohnwagen
Wir versichern bis zu 50 Jahre alte Standwohnwagen nebst Vorzelt / Vorbau / Zu- & Anbauten sowie Hausrat / Inventar von Standplätzen in 30 Ländern mit dem Rundumschutz im Komplettpaket
bereits ab 12,70 € / Monat.

Mobilheim I Tiny House
Für Mobilheim, Tinyhouse, Bauwagen, Chalet bieten wir Schutz mit Allgefahrendeckung in Deutschland & 30 anderen Ländern wie Niederlande, Belgien, Frankreich, Spanien, Italien, Kroatien, Dänemark
bereits für 12,70 € / Monat

Campingfass / Schlaffass
Speziell für die Besitzer, Betreiber Vermieter von Campingfässern / Schlaffässern bieten wir ein umfassendes Versicherungspaket mit Allgefahrendeckung an und somit optimalen Schutz für das Campingfass und den Hausrat.
bereits für 8,93 € / Monat

Standplatzhaftpflicht solo
Separater Schutz bei Personenschäden oder Sachschäden gegenüber Dritten aus dem gesamten Dauerstandplatz heraus in allen Ländern Europas bis 50 Mio Euro Deckung je Schaden ohne Selbstbehalt
bis 5 Mio € bereits für 35,70 € / Jahr

Dauercamper-Rechtsschutz
Mit unseren speziellen Rechtsschutzversicherungen bieten wir auch Schutz vor hohen Kosten für Anwälte und / oder Gericht bei Rechtsstreitigkeiten in Verbindung mit einem Dauerstandplatz
bereits für 5,42 € / Monat

Transport I Überführung
Umfangreicher Schutz beim Transort / der Überführung von Wohnwagen, Mobilheim, Tiny House, Bauwagen oder Minihaus bei Schäden durch viele Gefahren / Risiken , egal ob nun auf eigener Achse, Anhänger oder Auflieger
bereits für 60,00 € / Transport
Produktübersicht der Versicherungsangebote fürs Reisecamping von CampingAssec

Camperinhalt / Reisegepäck
weltweiter Allgefahrenschutz zum Neuwert mit einer 24-Stunden-Deckung für den losen Inhalt und das Reisegepäck bis 20.000 Euro im PKW, LKW, Wohnwagen oder Wohnmobil auf privaten Reisen von Campern
bereits für 6,19 € / Monat

Dachzelt & Reisegepäck
weltweiter Allgefahrenschutz zum Neuwert mit 24-Stunden-Deckung für das Dachzelt nebst Zubehör sowie Inhalt / Reisegepäck im PKW, Van, Pickup, LKW, Reisemobil oder Wohnwagen auf privaten Reisen
bereits für 7,14 € / Monat

Wohnkabine auf Reisen
Für Besitzer von Wohnkabinen bieten wir exklusiv den ersten separaten Versicherungsschutz mit europaweiter Deckung und 24-Stunden-Deckung für Wohnkabinen nebst Zubehör auf Reisen
bereits für 18,75 € / Monat

Reisewohnwagen
Jeder am Straßenverkehr teilnehmende Wohnwagen benötigt Versicherungsschutz durch eine eigene Wohnwagenversicherung. Mit dem Vergleichsrechner können Sie ca 50 Tarife berechnen und vergleichen.
Der Vergleichsrechner ist kostenlos.

Wohnmobil / Reisemobil
Jedes am Straßenverkehr teilnehmende Wohnmobil benötigt Versicherungsschutz durch eine eigene Wohnmobilversicherung. Mit dem Vergleichsrechner können Sie ca 100 Tarife berechnen und vergleichen.
Der Vergleichsrechner ist kostenlos.

Reiseschutz für Mieter
Umfangreicher Schutz für den Campingurlaub in ganz Europa als Mieter von Wohnwagen oder Wohnmobil für die Kosten von Selbstbehalt, Reisegepäck, Reiserücktritt, Reiseabbruch oder Umbuchung
bereits für 4,50 € / Tag